Zijn jullie getrouwd op huwelijkse voorwaarden en besluiten jullie na twintig, vijfentwintig of dertig jaar uit elkaar te gaan? Dan vraag je je misschien af wat er gebeurt met jullie huis, spaargeld, pensioen en andere bezittingen.
Misschien hebben jullie destijds huwelijkse voorwaarden laten opstellen omdat één van jullie een eigen woning had, een onderneming wilde beginnen of omdat jullie financieel zelfstandig wilden blijven.
Inmiddels is er veel veranderd. Jullie hebben samen een leven opgebouwd, misschien kinderen gekregen, een huis gekocht of verbouwd en vermogen opgebouwd voor later.
De huwelijkse voorwaarden zijn ondertussen mogelijk jarenlang niet meer uit de kast gekomen.
Nu jullie gaan scheiden, worden de afspraken die jullie destijds bij de notaris maakten opnieuw belangrijk.
Wat moet je verdelen als je gaat scheiden met huwelijkse voorwaarden?
Dat hangt af van de afspraken in jullie notariële akte. Sommige bezittingen en schulden blijven privé, terwijl gezamenlijke bezittingen verdeeld moeten worden. Daarnaast kunnen verrekenbedingen of vergoedingsrechten betekenen dat één van jullie recht heeft op een geldbedrag. Ook jullie pensioenafspraken verdienen afzonderlijke aandacht.
In dit artikel leg ik uit hoe dat werkt, welke verschillen er zijn tussen de soorten huwelijkse voorwaarden en hoe jullie samen tot duidelijke afspraken kunnen komen.
1. Wat betekent scheiden met huwelijkse voorwaarden?
Toen jullie trouwden, hebben jullie bij de notaris afspraken gemaakt over jullie bezittingen, schulden en mogelijk ook over jullie inkomsten.
Daarmee hebben jullie gekozen voor een andere regeling dan de wettelijke gemeenschap van goederen.
Maar niet alle huwelijkse voorwaarden zijn hetzelfde.
Misschien hebben jullie afgesproken dat ieder zijn eigen vermogen behoudt. Misschien staat er dat jullie jaarlijks een deel van jullie inkomsten met elkaar moeten delen. Of misschien hebben jullie juist afgesproken om bij een scheiding financieel af te rekenen alsof jullie in gemeenschap van goederen waren getrouwd.
Daarom is de inhoud van jullie notariële akte het uitgangspunt.
De huwelijkse voorwaarden bepalen niet altijd alleen wat van wie is, maar kunnen ook bepalen of jullie bij de scheiding nog bedragen met elkaar moeten verrekenen.
Tijdens de mediation bekijken we samen wat er precies is afgesproken. Daarbij kijken we ook naar wat er tijdens jullie huwelijk met de bezittingen en inkomsten is gebeurd.
Zo ontstaat een duidelijk beeld van jullie financiële situatie en de afspraken die nodig zijn.
2. Welke soorten huwelijkse voorwaarden zijn er?
Bij stellen die al lange tijd getrouwd zijn, kom ik verschillende vormen van huwelijkse voorwaarden tegen.
Drie belangrijke vormen zijn koude uitsluiting, een periodiek verrekenbeding en een finaal verrekenbeding.
Huwelijkse voorwaarden met koude uitsluiting: wat betekent dat bij scheiding?
Bij koude uitsluiting hebben jullie afgesproken dat er geen gemeenschap van goederen is. Het uitgangspunt is dat ieder zijn eigen bezittingen en schulden behoudt.
Misschien had één van jullie vóór het huwelijk al een woning of spaargeld. Of heeft één van jullie tijdens het huwelijk vermogen opgebouwd op een eigen bankrekening.
Toch betekent koude uitsluiting niet automatisch dat jullie bij de scheiding niets financieel met elkaar hoeven af te rekenen.
Misschien hebben jullie samen een woning gekocht. Of heeft één van jullie geld geïnvesteerd in een bezitting die van de ander is.
Ook kan na een lang huwelijk niet altijd meer duidelijk zijn welke bezittingen van wie zijn.
Daarom kijken we niet alleen naar de afspraken van destijds, maar ook naar de manier waarop jullie tijdens het huwelijk met jullie vermogen zijn omgegaan.
Periodiek verrekenbeding: jaarlijks inkomsten delen
In veel oudere huwelijkse voorwaarden staat een periodiek verrekenbeding.
Daarin is bijvoorbeeld afgesproken dat jullie ieder jaar het inkomen dat overblijft na betaling van de huishoudelijke kosten met elkaar delen.
Dat wordt ook wel het overgespaarde inkomen genoemd.
Stel dat jullie destijds allebei werkten, maar dat één van jullie later minder is gaan werken vanwege de kinderen. De ander heeft misschien meer inkomen verdiend en vermogen opgebouwd.
Een periodiek verrekenbeding kan ervoor zorgen dat jullie allebei delen in de vermogensopbouw uit de inkomsten tijdens het huwelijk.
Maar wat als jullie nooit jaarlijks hebben verrekend?
Dat komt regelmatig voor. Misschien wisten jullie niet meer dat die afspraak in de huwelijkse voorwaarden stond. Of hebben jullie er tijdens het huwelijk eenvoudigweg niet bij stilgestaan.
Bij de scheiding kan dat belangrijke financiële gevolgen hebben.
Finaal verrekenbeding: financieel afrekenen bij de scheiding
Bij een finaal verrekenbeding hebben jullie afgesproken om op een bepaald moment financieel met elkaar af te rekenen.
Dat kan bijvoorbeeld bij een echtscheiding zijn.
Soms staat in de huwelijkse voorwaarden dat jullie bij de scheiding moeten afrekenen alsof jullie in gemeenschap van goederen waren getrouwd.
Dat betekent niet dat alle bezittingen tijdens het huwelijk alsnog gezamenlijk eigendom zijn geworden.
Het gaat om het financieel verrekenen van de waarde volgens de afspraken die jullie hebben gemaakt.
Ook kunnen bepaalde bezittingen van die verrekening zijn uitgesloten.
Een finaal verrekenbeding kan bovendien alleen voor overlijden zijn afgesproken. In dat geval geldt het niet automatisch bij een scheiding.
Het is dus belangrijk om te kijken wat er precies in jullie huwelijkse voorwaarden staat en wanneer de afspraken van toepassing zijn.
3. Wat als jullie het periodieke verrekenbeding nooit hebben uitgevoerd?
Dit is een belangrijk aandachtspunt bij scheiden met huwelijkse voorwaarden, zeker na een lang huwelijk.
Misschien hebben jullie vijfentwintig jaar geleden afgesproken om ieder jaar het overgespaarde inkomen te delen, maar is dat in de praktijk nooit gebeurd.
Tijdens het huwelijk was dat misschien geen onderwerp. Jullie hadden een gezamenlijk leven, betaalden de vaste lasten en bouwden ieder op jullie eigen manier vermogen op.
Bij de scheiding blijkt dan dat er nog een verrekening moet worden onderzocht.
Wat betekent dat financieel?
Als een periodiek verrekenbeding niet is uitgevoerd, kan het vermogen dat uit de te verrekenen inkomsten is opgebouwd alsnog bij de afwikkeling betrokken moeten worden.
Daarbij kan ook de waardeontwikkeling van dat vermogen een rol spelen.
De wet kent voor niet-uitgevoerde periodieke verrekenbedingen bijzondere regels, waaronder een bewijsvermoeden. De precieze uitkomst hangt onder meer af van jullie afspraken, de herkomst van het vermogen en de beschikbare gegevens.
Dat betekent niet automatisch dat alle bezittingen alsnog gezamenlijk eigendom worden.
Wel kan één van jullie recht hebben op een geldbedrag.
En als jullie niet alle oude gegevens meer hebben?
Na twintig of dertig jaar zijn niet alle bankafschriften en financiële overzichten meer beschikbaar.
Dat is begrijpelijk.
We bekijken daarom welke informatie er nog is en welke gegevens nodig zijn om de afspraken zorgvuldig te kunnen beoordelen.
Soms is aanvullend onderzoek nodig, bijvoorbeeld naar investeringen, spaargeld of de waardeontwikkeling van bepaalde bezittingen.
Het belangrijkste is dat jullie inzicht krijgen in de mogelijke financiële aanspraken voordat jullie definitieve afspraken maken.
4. Wat gebeurt er met de koopwoning?
Voor veel stellen is de woning het belangrijkste financiële onderwerp bij de scheiding.
Misschien wonen jullie er al jarenlang. De kinderen zijn er opgegroeid en jullie hebben samen veel tijd en geld in het huis geïnvesteerd.
Dan is de vraag wat er met de woning gebeurt niet alleen financieel, maar ook persoonlijk.
Bij huwelijkse voorwaarden kijken we eerst wie juridisch eigenaar is.
De woning staat op naam van jullie beiden
Als jullie samen eigenaar zijn, moeten jullie afspraken maken over wat er met de woning gebeurt.
Misschien wil één van jullie in het huis blijven wonen. Misschien besluiten jullie te verkopen. Of jullie willen de woning voorlopig samen aanhouden.
Daarbij kijken we naar de waarde van de woning, de hypotheekschuld, eventuele overwaarde en de financiële mogelijkheden van ieder van jullie.
Ook onderzoeken we of er bijzondere afspraken zijn over de financiering of de inbreng van privévermogen.
Wanneer één van jullie de woning wil overnemen, moet bovendien worden bekeken of de hypotheekverstrekker daarmee instemt en of de ander uit een eventuele hoofdelijke aansprakelijkheid kan worden ontslagen.
De woning staat op naam van één van jullie
Ook dan kan de financiële afwikkeling ingewikkelder zijn dan op het eerste gezicht lijkt.
Misschien heeft de ander geld betaald voor een verbouwing. Of is de hypotheek afgelost met inkomsten die volgens jullie huwelijkse voorwaarden verrekend hadden moeten worden.
Dat kan financiële aanspraken opleveren.
De woning wordt daardoor niet automatisch gezamenlijk eigendom, maar het kan wel betekenen dat een bedrag moet worden verrekend of vergoed.
Daarom bekijken we niet alleen op wiens naam de woning staat, maar ook hoe deze tijdens het huwelijk is gefinancierd.
Willen jullie meer weten over de mogelijkheden voor jullie huis? In mijn afzonderlijke artikel Scheiden met een koopwoning’ leg ik uit wat er komt kijken bij overnemen, verkopen of voorlopig samen eigenaar blijven.
5. Welke bezittingen en schulden moeten jullie nog meer bekijken?
Naast de woning zijn er vaak andere financiële zaken die aandacht verdienen.
Denk aan spaargeld, beleggingen, auto's, verzekeringen, lijfrenten, persoonlijke leningen en bankrekeningen.
Bij huwelijkse voorwaarden zijn drie vragen belangrijk:
- Van wie is de bezitting of schuld juridisch?
- Moet de waarde volgens jullie huwelijkse voorwaarden worden verrekend?
- Heeft één van jullie mogelijk recht op een vergoeding vanwege een investering of betaling?
Die vragen kunnen verschillende antwoorden hebben.
Misschien staat een spaarrekening alleen op naam van één van jullie, maar moet het saldo volgens het verrekenbeding toch geheel of gedeeltelijk worden meegenomen.
Omgekeerd kan een bezitting privé zijn en ook buiten de verrekening blijven.
Wat gebeurt er met schulden?
Ook bij schulden is het belangrijk om goed te kijken naar de afspraken en de aansprakelijkheid.
Misschien hebben jullie samen een lening afgesloten. Of staat een schuld op naam van één van jullie.
Tijdens de mediation bespreken we wie de schuld volgens jullie onderlinge afspraken voor zijn of haar rekening neemt.
Daarbij is één onderscheid belangrijk: een afspraak tussen jullie beiden betekent niet automatisch dat een bank of andere schuldeiser de ander niet meer kan aanspreken.
Daarom bekijken we niet alleen hoe jullie de schulden onderling willen regelen, maar ook wat er tegenover de schuldeisers nodig is.
6. Rekenvoorbeeld: wat betekent een vergeten verrekenbeding?
Een rekenvoorbeeld maakt duidelijk hoe een verrekenbeding kan werken.
Peter en Marieke zijn 27 jaar getrouwd.
Bij hun huwelijk hebben zij huwelijkse voorwaarden opgesteld met koude uitsluiting en een periodiek verrekenbeding.
Ze hebben afgesproken om jaarlijks hun overgespaarde inkomsten te delen. In de praktijk hebben ze dat nooit gedaan.
Nu ze gaan scheiden, onderzoeken ze welk vermogen volgens hun afspraken alsnog moet worden verrekend.
Peter heeft € 180.000 opgebouwd uit inkomsten die onder het verrekenbeding vallen.
Marieke heeft € 40.000 opgebouwd uit dergelijke inkomsten.
In dit vereenvoudigde voorbeeld staat vast dat deze bedragen volledig moeten worden verrekend en dat er geen andere aanspraken of uitzonderingen zijn.
|
Te verrekenen vermogen |
Bedrag |
|
Vermogen Peter |
€ 180.000 |
|
Vermogen Marieke |
€ 40.000 |
|
Totaal |
€ 220.000 |
Volgens hun verrekenbeding heeft ieder recht op de helft van de waarde.
€ 220.000 ÷ 2 = € 110.000 per persoon.
Peter heeft € 180.000 en Marieke € 40.000.
Om de afgesproken verrekening uit te voeren, betaalt Peter € 70.000 aan Marieke.
Daarna heeft ieder per saldo € 110.000 van het te verrekenen vermogen.
Wat laat dit voorbeeld zien?
Peter hoeft zijn bezittingen niet automatisch aan Marieke over te dragen.
Hij blijft in beginsel eigenaar van zijn eigen vermogen, maar moet op grond van het verrekenbeding een bedrag aan Marieke betalen.
In de praktijk kan de berekening ingewikkelder zijn.
Bijvoorbeeld wanneer er erfenissen, privévermogen, investeringen in de woning of waardestijgingen meespelen.
Het rekenvoorbeeld laat vooral zien waarom het verschil tussen eigendom en verrekening zo belangrijk is.
7. Hoe begeleid ik jullie bij de afwikkeling van de huwelijkse voorwaarden?
Jullie hoeven niet zelf alle juridische bepalingen uit te zoeken voordat we met elkaar in gesprek gaan.
Tijdens de mediation bekijken we stap voor stap wat jullie huwelijkse voorwaarden betekenen en welke afspraken nodig zijn.
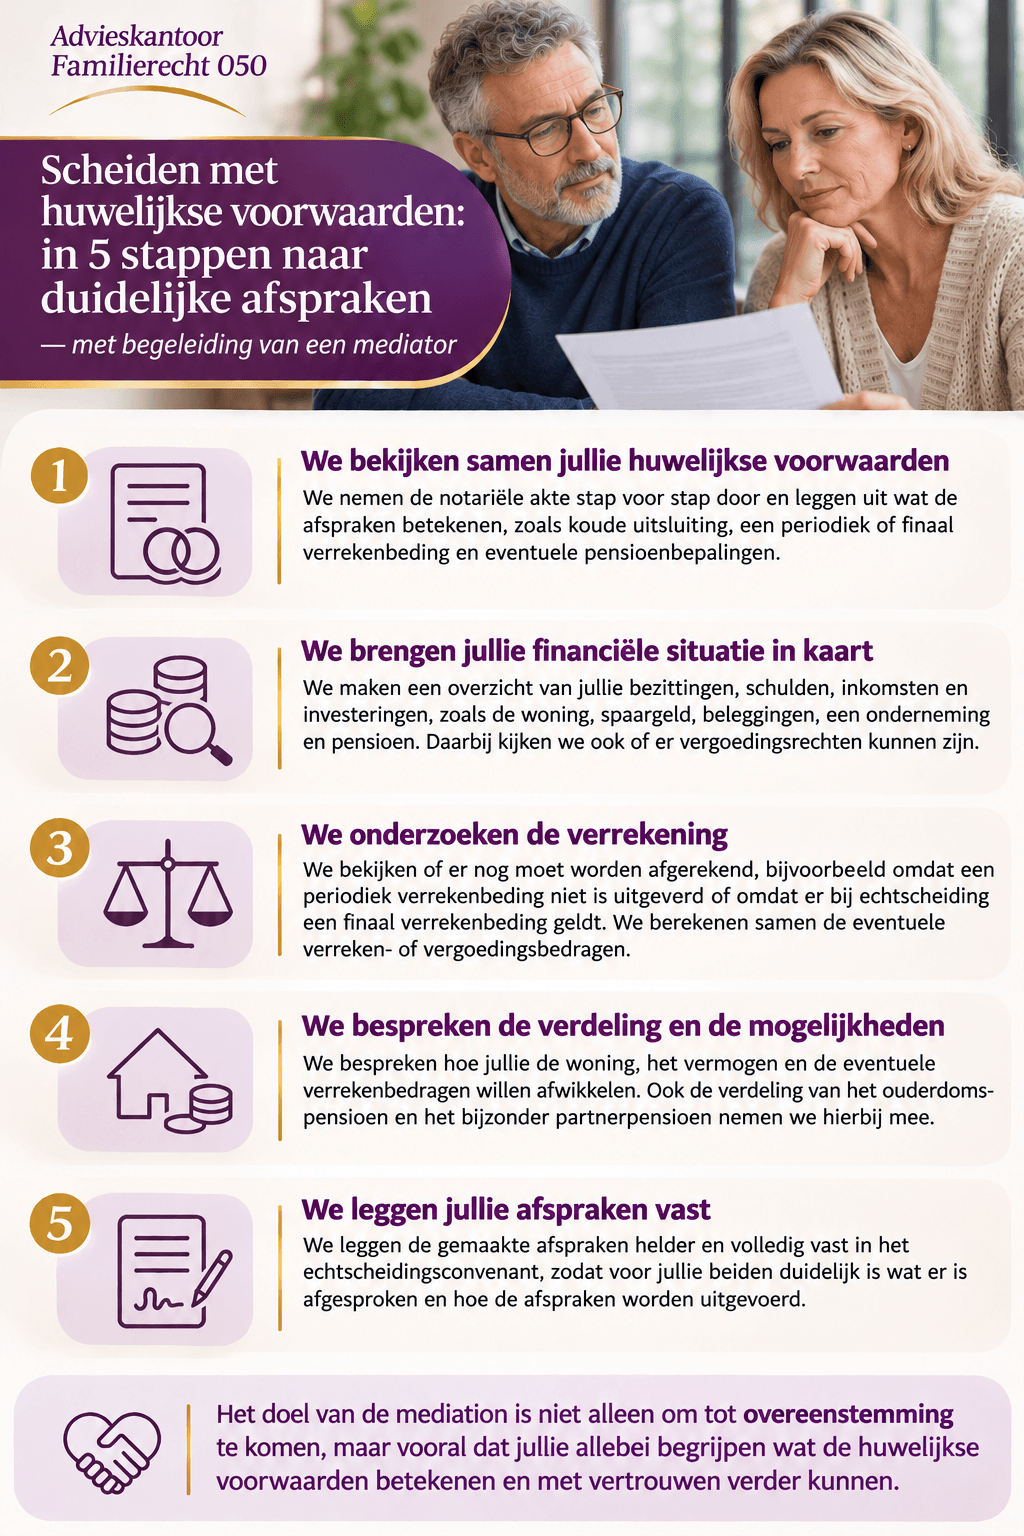
vijf stappen huwelijkse voorwaarden bij mediation
Stap 1. We bekijken samen jullie huwelijkse voorwaarden
We beginnen met de notariële akte.
Ik leg uit wat de bepalingen betekenen en welke afspraken bij jullie scheiding van toepassing zijn.
Ook bekijken we of jullie de huwelijkse voorwaarden tijdens het huwelijk hebben gewijzigd.
Stap 2. We brengen jullie financiële situatie in kaart
Daarna maken we een overzicht van jullie bezittingen, schulden en andere financiële gegevens.
Ik bespreek welke informatie nodig is, bijvoorbeeld over de woning, bankrekeningen, inkomsten en investeringen.
Jullie leveren aan wat beschikbaar is. Van daaruit bouwen we het overzicht verder op.
Stap 3. We onderzoeken wat verdeeld of verrekend moet worden
We bekijken welke bezittingen privé zijn, welke jullie samen bezitten en of er bedragen moeten worden verrekend of vergoed.
Ik leg uit welke regels gelden en wat die voor jullie situatie betekenen.
Soms is aanvullende informatie of een waardebepaling door een deskundige nodig.
Stap 4. We bespreken de mogelijkheden en financiële gevolgen
Wanneer er voldoende duidelijkheid is, bespreken we hoe jullie de financiële afwikkeling willen regelen.
Misschien wil één van jullie de woning overnemen. Of misschien is er een verrekenbedrag dat jullie op een bepaalde manier willen voldoen.
Ik help jullie om de mogelijkheden en gevolgen te overzien.
Daarbij kijken we niet alleen naar wat juridisch mogelijk is, maar ook naar wat voor ieder van jullie financieel uitvoerbaar is.
Stap 5. Ik leg jullie afspraken vast in het echtscheidingsconvenant
Wanneer jullie overeenstemming hebben bereikt, leg ik de afspraken vast in het echtscheidingsconvenant.
Daarin staat bijvoorbeeld hoe gezamenlijke bezittingen worden verdeeld, welke bedragen worden verrekend of vergoed en wanneer de afspraken worden uitgevoerd.
Jullie nemen samen de beslissingen. Ik begeleid het overleg onpartijdig en zorg voor duidelijke uitleg, zodat jullie allebei weten wat jullie afspreken.
Het doel is dat jullie niet alleen tot overeenstemming komen, maar ook begrijpen wat die afspraken voor jullie toekomst betekenen.
8. Hoe wordt het pensioen verdeeld bij huwelijkse voorwaarden?
Na twintig of dertig jaar huwelijk kan het pensioen een belangrijk onderdeel van jullie financiële toekomst zijn.
Misschien heeft één van jullie meer pensioen opgebouwd. Misschien heeft de ander minder gewerkt vanwege de zorg voor de kinderen.
Of misschien komt voor jullie allebei het moment dichterbij waarop jullie minder willen werken.
Daarom verdient het pensioen afzonderlijke aandacht.
Pensioen staat los van de gewone vermogensverdeling
Voor het ouderdomspensioen geldt in beginsel de Wet verevening pensioenrechten bij scheiding (WVPS).
Volgens deze wet wordt het ouderdomspensioen dat tijdens het huwelijk is opgebouwd in beginsel bij helfte verevend, tenzij een geldige afwijkende afspraak van toepassing is.
Dat geldt ook wanneer jullie op huwelijkse voorwaarden zijn getrouwd.
Koude uitsluiting betekent dus niet automatisch dat ieder zijn eigen ouderdomspensioen behoudt.
We bekijken daarom wat er in jullie huwelijkse voorwaarden over pensioen is afgesproken en welke wettelijke regels van toepassing zijn.
En het bijzonder partnerpensioen?
Naast het ouderdomspensioen kan er recht bestaan op bijzonder partnerpensioen.
Dat is een afzonderlijk onderwerp waarvoor eigen regels gelden.
Ook hierover kunnen afspraken in de huwelijkse voorwaarden staan.
Daarom bekijken we het ouderdomspensioen en het bijzonder partnerpensioen apart.
Kunnen jullie bij de scheiding andere pensioenafspraken maken?
Onder voorwaarden kunnen jullie samen andere afspraken maken over de afwikkeling van het ouderdomspensioen.
Jullie kunnen ook besluiten om eerdere geldige afspraken te handhaven.
Het is belangrijk om de gekozen regeling duidelijk vast te leggen in het echtscheidingsconvenant en rekening te houden met de toepasselijke wettelijke en uitvoeringstechnische voorwaarden.
Ook eventuele afspraken over bijzonder partnerpensioen bespreken we afzonderlijk.
Zo krijgen jullie inzicht in wat de scheiding betekent voor jullie inkomen na pensionering.
9. Checklist: welke documenten zijn handig bij een scheiding met huwelijkse voorwaarden?
Misschien hebben jullie de notariële akte nog ergens in een map liggen. Of weten jullie niet precies welke financiële gegevens nodig zijn.
Dat hoeft geen probleem te zijn.
Onderstaande checklist helpt om alvast overzicht te krijgen. Jullie hoeven niet alles vooraf volledig uitgezocht te hebben.
Huwelijkse voorwaarden
- De notariële akte van huwelijkse voorwaarden.
- Eventuele latere wijzigingen.
- Een eventuele staat van aanbrengsten.
- Beschikbare overzichten van eerdere verrekeningen.
Woning en hypotheek
- Eigendomsakte van de woning.
- Actuele hypotheekgegevens.
- WOZ-waarde en eventueel een taxatie.
- Gegevens over investeringen en hypotheekaflossingen.
Vermogen en schulden
- Overzichten van bankrekeningen en spaargeld.
- Gegevens van beleggingen en verzekeringen.
- Overzichten van leningen en andere schulden.
- Gegevens over waardevolle bezittingen.
Mogelijk privévermogen en vergoedingsrechten
- Documenten over erfenissen en schenkingen.
- Bewijsstukken van privé-inbreng.
- Gegevens over betalingen of investeringen tussen jullie vermogens.
Pensioen
- Recente pensioenoverzichten.
- Gegevens over ouderdomspensioen en partnerpensioen.
- Eventuele afzonderlijke pensioenafspraken.
Tijdens de mediation bespreken we welke informatie voor jullie situatie nodig is en waarom.
10. Veelgestelde vragen over scheiden met huwelijkse voorwaarden
🟣 Wat is het verschil tussen verdelen en verrekenen bij een scheiding?
Bij verdelen gaat het om bezittingen die van jullie samen zijn. Bijvoorbeeld een woning waarvan jullie allebei eigenaar zijn. Jullie spreken af wie de woning krijgt of dat deze wordt verkocht.
Bij verrekenen gaat het om het financieel afrekenen van inkomsten of vermogenswaarden volgens jullie huwelijkse voorwaarden.
Een voorbeeld: de woning staat alleen op naam van Simon. De woning blijft in beginsel zijn eigendom. Maar als er een verrekenbeding geldt, kan Anna onder bepaalde omstandigheden recht hebben op een deel van de waarde in de vorm van een geldbedrag.
Kort gezegd: bij verdelen gaat het om gezamenlijke eigendommen; bij verrekenen gaat het om financiële aanspraken volgens de gemaakte afspraken.
🟣 Hoe werkt scheiden als we huwelijkse voorwaarden hebben?
Dat hangt af van de inhoud van jullie huwelijkse voorwaarden.
Eerst bekijken we welke bezittingen en schulden privé zijn en welke eventueel gezamenlijk zijn.
Daarna onderzoeken we of er verrekenbedingen of vergoedingsrechten zijn waarmee bij de scheiding rekening moet worden gehouden.
Tijdens de mediation bespreken we de financiële gevolgen en maken jullie samen afspraken over de afwikkeling.
🟣 Hoe wordt pensioen verdeeld bij scheiden met huwelijkse voorwaarden?
Pensioenverevening staat los van de gewone vermogensverdeling.
Het tijdens het huwelijk opgebouwde ouderdomspensioen wordt in beginsel volgens de Wet verevening pensioenrechten bij scheiding verevend, tenzij een geldige afwijkende afspraak van toepassing is.
Daarom bekijken we wat er in jullie huwelijkse voorwaarden over pensioen staat.
Ook het bijzonder partnerpensioen bespreken we afzonderlijk.
🟣 Wat betekent koude uitsluiting als je gaat scheiden?
Bij koude uitsluiting hebben jullie afgesproken dat ieder zijn eigen vermogen behoudt.
Dat betekent niet dat er bij de scheiding niets geregeld hoeft te worden.
Misschien hebben jullie samen een woning gekocht of heeft één van jullie geld geïnvesteerd in een bezitting van de ander.
Ook kunnen er verrekenafspraken of afzonderlijke pensioenrechten zijn waarmee rekening moet worden gehouden.
🟣 Hoe wordt een verrekenbeding uitgevoerd bij een echtscheiding?
Dat hangt af van het soort verrekenbeding en de precieze afspraken.
Bij een periodiek verrekenbeding onderzoeken we welke inkomsten of vermogenswaarden verrekend hadden moeten worden.
Bij een finaal verrekenbeding bekijken we welke financiële afrekening bij de scheiding is afgesproken.
Daarna berekenen we de eventuele verrekenvordering en bespreken we hoe die kan worden voldaan.
🟣 Kunnen we bij de scheiding andere pensioenafspraken maken dan in de huwelijkse voorwaarden staan?
Ja, onder voorwaarden kunnen jullie samen andere afspraken maken over de afwikkeling van het ouderdomspensioen.
Jullie kunnen ook besluiten om eerdere afspraken te handhaven.
Het is belangrijk om de gekozen regeling duidelijk vast te leggen in het echtscheidingsconvenant.
Voor bijzonder partnerpensioen gelden afzonderlijke regels en voorwaarden. Ook die bespreken we.
Samen weloverwogen afspraken maken na een lang huwelijk
Na een lang huwelijk zijn jullie financiële levens vaak sterker met elkaar verbonden dan de huwelijkse voorwaarden op het eerste gezicht doen vermoeden.
Misschien zijn de afspraken van destijds nog steeds duidelijk. Maar het kan ook zijn dat er vragen ontstaan over een vergeten verrekenbeding, de woning of het pensioen.
Het is begrijpelijk dat jullie willen weten waar jullie allebei aan toe zijn.
Als scheidingsmediator en voormalig familierechtadvocaat help ik jullie om die vragen zorgvuldig te beantwoorden.
Ik leg de juridische regels uit, bespreek de financiële gevolgen en begeleid jullie bij het maken van afspraken die jullie allebei begrijpen en waar jullie achter kunnen staan.
Samen zoeken we naar oplossingen die niet alleen juridisch kloppen, maar ook in het dagelijks leven werken.
Willen jullie weten wat jullie huwelijkse voorwaarden betekenen?
Tijdens een gratis en vrijblijvend kennismakingsgesprek kunnen we bespreken hoe ik jullie bij de scheiding kan begeleiden.
Jullie hoeven nog niet alle antwoorden te hebben. We kunnen rustig beginnen met jullie vragen en de situatie waarin jullie zitten.
Plan een gratis kennismakingsgesprekZoek zelf een geschikte datum en tijdstip in mijn agenda en reserveer deze.
Over de auteur
Gea Bisschop – scheidingsmediator en voormalig familierechtadvocaat
Sinds 1994 begeleid ik mensen bij hun echtscheiding, waaronder veel stellen die samen afspraken willen maken.
Ik heb ruim twintig jaar als familierechtadvocaat gewerkt en richt mij sinds 2022 volledig op scheidingsmediation.
In mijn praktijk, Advieskantoor Familierecht 050 in Groningen, begeleid ik stellen die na een lang huwelijk hun scheiding in goed overleg willen regelen.
Mijn uitgangspunt is dat afspraken niet alleen juridisch zorgvuldig moeten zijn, maar ook praktisch uitvoerbaar voor de toekomst.
Lees meer over mijn achtergrond en werkwijze op de pagina Over Gea.