Zijn jullie vóór 1 januari 2018 getrouwd zonder huwelijkse voorwaarden? Dan zijn jullie waarschijnlijk gehuwd in de oude algehele gemeenschap van goederen. Maar wat betekent dat als jullie na een lang huwelijk gaan scheiden?
Misschien zijn jullie al twintig, vijfentwintig of dertig jaar getrouwd. In die jaren hebben jullie samen een leven opgebouwd. Jullie hebben een huis gekocht, gespaard en pensioen opgebouwd. Misschien heeft een van jullie een erfenis ontvangen of een eigen bedrijf opgebouwd.
Nu jullie uit elkaar gaan, moeten jullie afspraken maken over wat jullie samen hebben opgebouwd. Dat roept begrijpelijke vragen op. Kan een van jullie in het huis blijven? Is het spaargeld van jullie samen? En hoe zorgen jullie ervoor dat ieder financieel verder kan?
Wat moeten jullie verdelen bij een scheiding in gemeenschap van goederen?
In beginsel hebben jullie allebei recht op de helft van het netto gemeenschappelijke vermogen: de waarde van de gezamenlijke bezittingen, verminderd met de schulden. Dat betekent niet dat jullie iedere bezitting letterlijk door tweeën hoeven te delen. Jullie kunnen samen afspreken wie bijvoorbeeld de woning, het spaargeld of de auto krijgt.
Wel is het belangrijk om eerst te onderzoeken wat gezamenlijk is en wat privé blijft. Denk bijvoorbeeld aan een erfenis met een uitsluitingsclausule of privévermogen dat in de woning is geïnvesteerd.
In dit artikel leg ik uit hoe de verdeling werkt, welke uitzonderingen er zijn en hoe jullie tijdens mediation samen tot duidelijke afspraken kunnen komen.
-
🟣 Wat betekent scheiden in gemeenschap van goederen voor mijn bezittingen en schulden?
Als jullie vóór 1 januari 2018 zonder huwelijkse voorwaarden zijn getrouwd, geldt in beginsel de oude algehele gemeenschap van goederen.
Dat betekent dat vrijwel alle bezittingen en schulden die jullie vóór en tijdens het huwelijk hadden, gemeenschappelijk zijn geworden.
Denk bijvoorbeeld aan:
- De koopwoning en de hypotheek.
- Spaargeld en geld op betaalrekeningen.
- Beleggingen en andere financiële bezittingen.
- Auto's, meubels en andere spullen.
- Bepaalde verzekeringen en financiële producten.
- Leningen en andere schulden.
Ook bezittingen die één van jullie al vóór het huwelijk had, kunnen tot de gemeenschap behoren.
Moeten jullie alles precies door de helft verdelen?
In beginsel heeft ieder van jullie recht op de helft van de waarde van het gemeenschappelijke vermogen, nadat de schulden daarvan zijn afgetrokken.
Maar dat betekent niet dat jullie allebei de helft van iedere bezitting moeten krijgen.
Misschien wil één van jullie in de woning blijven wonen, terwijl de ander liever spaargeld ontvangt om een nieuwe start te maken.
Dat kunnen jullie samen afspreken. Als de één daarbij meer waarde krijgt dan de ander, kan het nodig zijn om dat verschil financieel te verrekenen.
Verderop laat ik met een rekenvoorbeeld zien hoe dat werkt.
Geldt dit voor ieder huwelijk?
Nee. Dit artikel gaat over de oude algehele gemeenschap van goederen, die in beginsel geldt voor huwelijken van vóór 1 januari 2018 zonder huwelijkse voorwaarden.
Voor huwelijken die vanaf 1 januari 2018 zonder huwelijkse voorwaarden zijn gesloten, geldt doorgaans de wettelijke beperkte gemeenschap van goederen. Daarbij blijven bepaalde bezittingen en schulden van vóór het huwelijk buiten de gemeenschap.
Hebben jullie huwelijkse voorwaarden opgesteld? Dan kan de verdeling weer anders uitpakken.
Ook de omstandigheden waaronder jullie zijn getrouwd of later afspraken hebben gemaakt, kunnen van belang zijn.
Over scheiden onder huwelijkse voorwaarden verschijnt een afzonderlijk artikel.
-
🟣 Welke bezittingen en schulden moeten jullie verdelen?
Na een lang huwelijk is er vaak meer te regelen dan jullie vooraf denken.
Misschien hebben jullie jarenlang samen de financiële zaken geregeld, zonder precies stil te staan bij de vraag van wie welke bezitting juridisch is.
Bij een scheiding is het belangrijk om daar overzicht in te krijgen.
De koopwoning
Voor veel stellen is de woning de grootste gezamenlijke bezitting.
Misschien wonen jullie er al twintig jaar. De kinderen zijn er opgegroeid en jullie hebben er samen veel herinneringen gemaakt.
Dan kan het moeilijk zijn om te beslissen wat ermee moet gebeuren.
Er zijn meestal drie mogelijkheden: één van jullie neemt de woning over, jullie verkopen het huis of jullie blijven voorlopig samen eigenaar.
Daarbij spelen de woningwaarde, hypotheekschuld, overwaarde en financieringsmogelijkheden een belangrijke rol.
In mijn afzonderlijke artikel over scheiden met een koopwoning en het bijbehorende gratis e-book leg ik deze mogelijkheden uitgebreider uit.
Bankrekeningen en spaargeld
Misschien hebben jullie een gezamenlijke spaarrekening, maar ook ieder een eigen betaalrekening.
Bij de oude gemeenschap van goederen betekent een rekening op één naam niet automatisch dat het geld privé is.
Het gaat erom tot welk vermogen het saldo juridisch behoort.
Daarom kijken we bij de verdeling niet alleen naar de naam op de rekening, maar ook naar de herkomst van het geld en eventuele uitzonderingen.
Auto's, meubels en andere bezittingen
De meeste stellen kunnen hun meubels en gewone huisraad in onderling overleg verdelen.
Misschien wil één van jullie de eettafel houden, terwijl de ander liever bepaalde meubels meeneemt naar een nieuwe woning.
Bij kostbare bezittingen, zoals een auto, kunstwerk of waardevolle sieraden, kan het verstandig zijn om eerst de waarde vast te stellen.
Zo kunnen jullie beoordelen of de verdeling financieel in evenwicht is.
Verzekeringen, lijfrenten en andere financiële producten
In de loop van een lang huwelijk hebben jullie mogelijk verzekeringen, lijfrenten of andere financiële producten afgesloten.
Sommige daarvan hebben een waarde die bij de verdeling moet worden betrokken.
Ook kunnen er fiscale gevolgen zijn.
Daarom is het verstandig om deze producten mee te nemen in het financiële overzicht.
Schulden en leningen
Niet alleen bezittingen, maar ook schulden verdienen aandacht.
Misschien hebben jullie een gezamenlijke hypotheek of een lening afgesloten. Of staat een schuld op naam van één van jullie.
Bij de verdeling moeten we onderscheid maken tussen twee vragen:
- Wie moet de schuld volgens jullie onderlinge afspraken uiteindelijk betalen?
- Wie kan door de bank of een andere schuldeiser worden aangesproken?
Als jullie afspreken dat één van jullie een gezamenlijke lening voortaan betaalt, betekent dat niet automatisch dat de ander tegenover de schuldeiser niet meer aansprakelijk is.
Dat geldt bijvoorbeeld ook voor een gezamenlijke hypotheek.
-
🟣 Wat blijft privé bij een scheiding in gemeenschap van goederen?
Bij de oude algehele gemeenschap van goederen is veel gezamenlijk, maar niet alles.
Sommige bezittingen blijven privé. Ook kunnen er financiële aanspraken bestaan wanneer privévermogen is gebruikt voor een gezamenlijke bezitting.
Erfenissen en schenkingen met een uitsluitingsclausule
Stel dat één van jullie tijdens het huwelijk geld heeft geërfd van een ouder.
Bij de oude gemeenschap van goederen valt een erfenis in beginsel in de gemeenschap. Maar wanneer de erflater een uitsluitingsclausule heeft opgenomen, blijft de erfenis in beginsel privé.
Dat kan belangrijk zijn bij de scheiding.
Misschien is de erfenis op een aparte rekening blijven staan. Maar het kan ook zijn dat jullie het geld hebben gebruikt om de hypotheek af te lossen of de woning te verbouwen.
In dat laatste geval kan een vergoedingsrecht zijn ontstaan.
Dat betekent dat bij de verdeling mogelijk rekening moet worden gehouden met het privévermogen dat in een gezamenlijke bezitting is geïnvesteerd.
De hoogte van zo'n vergoeding is niet altijd gelijk aan het oorspronkelijke bedrag. Onder meer het moment en de omstandigheden van de investering kunnen van belang zijn.
Daarom is het verstandig om oude documenten en bankgegevens te bewaren als jullie denken dat er privévermogen in de woning of andere gezamenlijke bezittingen is terechtgekomen.
Bezittingen die heel persoonlijk zijn
Sommige bezittingen of rechten zijn zo nauw met één persoon verbonden dat ze geheel of gedeeltelijk buiten de gemeenschap kunnen vallen.
Juristen noemen dit verknochte goederen.
Denk bijvoorbeeld aan een speciaal aangepaste rolstoel of, onder bepaalde omstandigheden, een vergoeding voor persoonlijk geleden schade.
Of iets daadwerkelijk privé blijft, hangt af van de aard en het doel ervan en van de omstandigheden.
Dit zijn uitzonderingen die afzonderlijk moeten worden beoordeeld.
Pensioen: een aparte regeling
Na een lang huwelijk kan het pensioen een belangrijk onderdeel van jullie financiële toekomst zijn.
Toch worden pensioenrechten niet op dezelfde manier verdeeld als spaargeld of de woning.
Voor pensioenrechten waarop de Wet verevening pensioenrechten bij scheiding van toepassing is, geldt een afzonderlijke wettelijke regeling.
In beginsel wordt het ouderdomspensioen dat tijdens het huwelijk is opgebouwd volgens die wet verevend, tenzij een geldige afwijkende afspraak van toepassing is.
Ook het bijzonder partnerpensioen verdient afzonderlijke aandacht.
Juist wanneer jullie pensioen dichterbij komt, is het belangrijk om te begrijpen wat de scheiding betekent voor het inkomen van ieder van jullie later.
-
🟣 Wat zijn de stappen bij een scheiding in gemeenschap van goederen?
Bij de verdeling van de gemeenschap van goederen brengen we eerst jullie bezittingen en schulden in kaart. Daarna onderzoeken we wat gezamenlijk is en wat privé blijft, bepalen we de relevante waarden en bespreken we hoe jullie het vermogen willen verdelen. De afspraken leggen we vast in het echtscheidingsconvenant.
Tijdens de mediation begeleid ik jullie stap voor stap bij dit proces.
Ik leg de juridische regels uit en help jullie om de financiële gevolgen van verschillende mogelijkheden te begrijpen. Zo kunnen jullie samen weloverwogen beslissingen nemen.
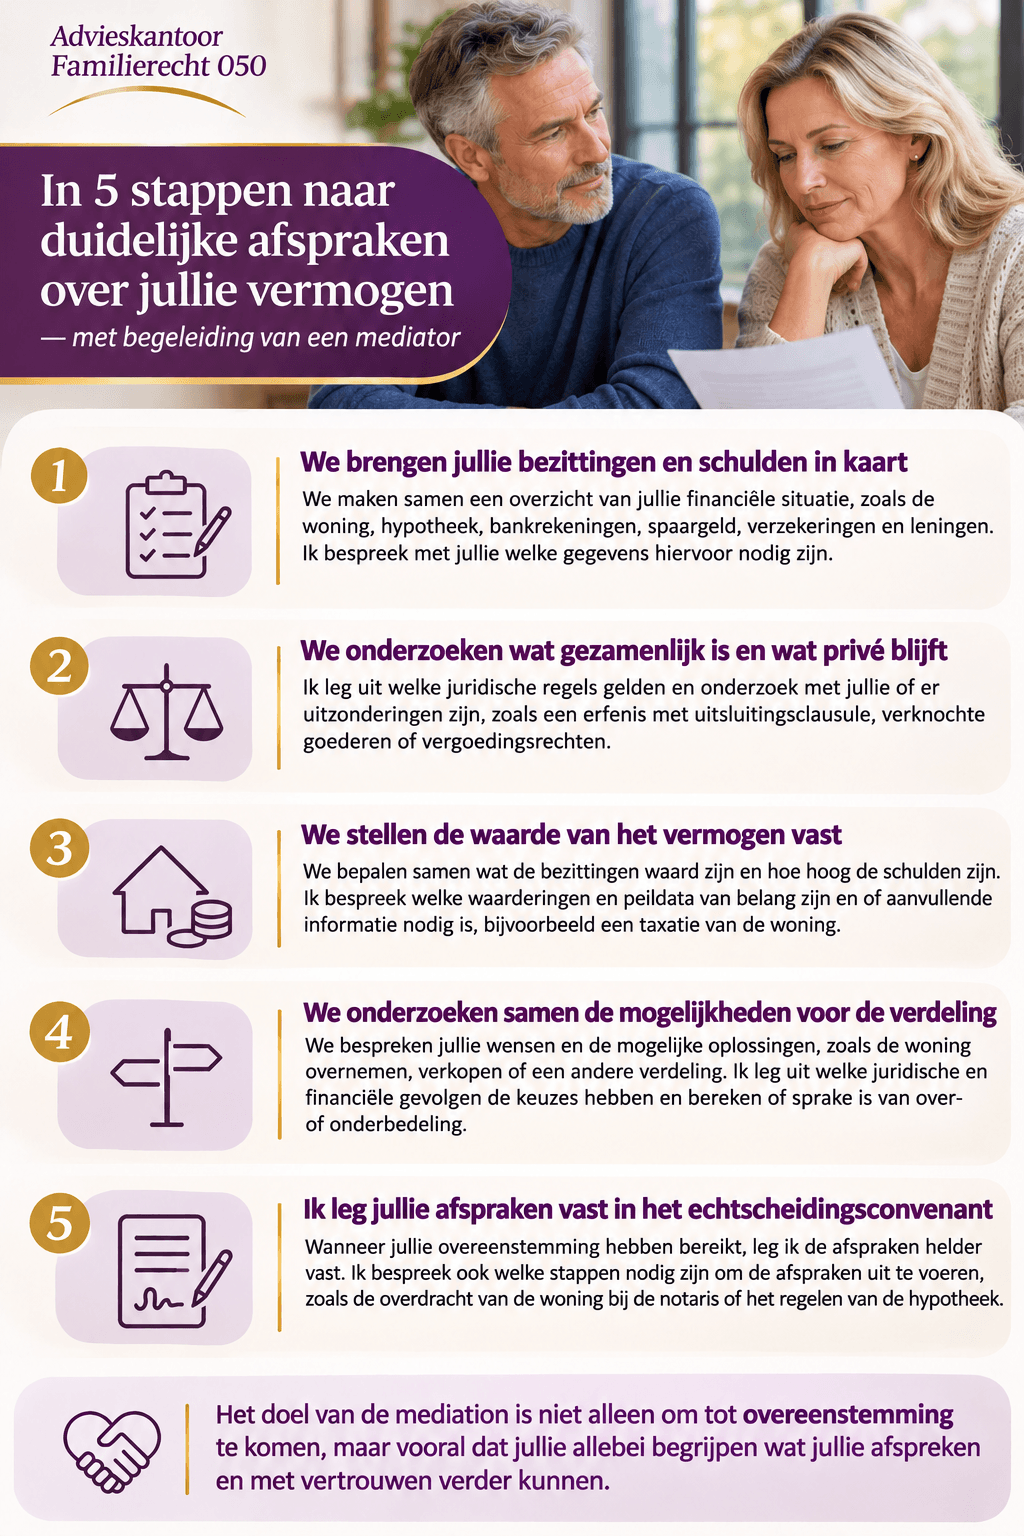
Stap 1. We brengen jullie bezittingen en schulden in kaart
We beginnen met een overzicht van jullie financiële situatie.
Daarbij kijken we bijvoorbeeld naar de woning, hypotheek, bankrekeningen, spaargeld, verzekeringen en eventuele leningen.
Jullie leveren de beschikbare informatie aan. Op basis daarvan maken we een overzicht van de bezittingen en schulden die bij de verdeling een rol spelen.
Stap 2. We onderzoeken wat gezamenlijk is en wat privé blijft
Niet iedere bezitting hoeft tot de gemeenschap van goederen te behoren.
Misschien is er een erfenis met uitsluitingsclausule ontvangen. Of heeft één van jullie privévermogen gebruikt voor een verbouwing.
Ik bespreek met jullie welke juridische regels gelden en welke uitzonderingen of mogelijke vergoedingsrechten onderzocht moeten worden.
Stap 3. We stellen de waarde van het vermogen vast
Om goede afspraken te maken, moeten we weten wat de bezittingen waard zijn en hoe hoog de schulden zijn.
Ook bekijken we welke datums belangrijk zijn voor de samenstelling en waardering van het vermogen.
Soms is aanvullende informatie of een waardebepaling door een deskundige nodig, bijvoorbeeld bij de koopwoning.
Stap 4. We onderzoeken samen de mogelijkheden
Wanneer duidelijk is wat er verdeeld moet worden, bespreken we jullie wensen.
Misschien wil één van jullie de woning overnemen. Misschien vinden jullie het belangrijk dat ieder voldoende geld overhoudt om opnieuw te beginnen.
Ik leg uit wat de verschillende mogelijkheden juridisch en financieel betekenen.
Ook bereken ik of één van jullie bij een voorgestelde verdeling meer waarde ontvangt dan de ander. Dat noemen we overbedeling. Krijgt iemand minder, dan spreken we van onderbedeling.
Het verschil kan zo nodig financieel worden verrekend.
Stap 5. Ik leg jullie afspraken vast
Wanneer jullie overeenstemming hebben bereikt, leg ik de afspraken vast in het echtscheidingsconvenant.
Daarin staat bijvoorbeeld wie welke bezittingen krijgt, hoe de schulden worden verdeeld en of één van jullie een bedrag aan de ander betaalt.
Ook bespreken we welke stappen nodig zijn om de afspraken uit te voeren, zoals de overdracht van de woning bij de notaris of het aanpassen van de hypotheek.
Het doel is niet alleen om afspraken op papier te zetten, maar vooral dat jullie allebei begrijpen wat jullie afspreken en daarmee verder kunnen.
-
🟣 Rekenvoorbeeld: hoe werkt de verdeling van de gemeenschap van goederen?
Met een eenvoudig voorbeeld laat ik zien hoe jullie bezittingen verschillend kunnen verdelen en toch ieder op dezelfde waarde kunnen uitkomen.
Peter en Marieke zijn 27 jaar getrouwd. Hun kinderen wonen inmiddels zelfstandig.
Ze zijn zonder huwelijkse voorwaarden getrouwd en willen hun scheiding in goed overleg regelen.
Ze hebben de volgende gezamenlijke bezittingen en schulden:
|
Bezittingen en schulden |
Waarde |
|
Koopwoning |
€ 450.000 |
|
Hypotheekschuld |
− € 180.000 |
|
Spaargeld |
€ 50.000 |
|
Auto |
€ 20.000 |
|
Netto gezamenlijk vermogen |
€ 340.000 |
In dit vereenvoudigde voorbeeld zijn er geen privévermogens of vergoedingsrechten waarmee rekening moet worden gehouden.
Ieder heeft in beginsel recht op de helft:
€ 340.000 ÷ 2 = € 170.000 per persoon.
Peter wil in de woning blijven
Peter en Marieke spreken af dat Peter de woning en de hypotheek overneemt.
Marieke krijgt het spaargeld en de auto.
|
Verdeling |
Peter |
Marieke |
|
Woning minus hypotheek |
€ 270.000 |
— |
|
Spaargeld |
— |
€ 50.000 |
|
Auto |
— |
€ 20.000 |
|
Totaal vóór verrekening |
€ 270.000 |
€ 70.000 |
Peter krijgt daarmee € 100.000 meer dan zijn aandeel van € 170.000.
Hij is dus € 100.000 overbedeeld.
Om de verdeling gelijk te maken, betaalt Peter € 100.000 aan Marieke.
Na die betaling hebben zij ieder € 170.000 aan netto vermogen ontvangen.
Let op: dit is een vereenvoudigd rekenvoorbeeld. In de praktijk moet ook worden onderzocht of Peter de woning en de betaling aan Marieke kan financieren, of de hypotheekverstrekker akkoord gaat en of Marieke uit de hoofdelijke aansprakelijkheid kan worden ontslagen.
-
🟣 Wat als jullie het vermogen niet precies fiftyfifty willen verdelen?
Misschien willen jullie bij de verdeling rekening houden met het verschil in inkomen.
Of misschien vinden jullie het belangrijk dat één van jullie in de woning kan blijven wonen, bijvoorbeeld omdat een kind nog thuis woont.
Jullie kunnen samen afspraken maken over een andere verdeling van het vermogen.
Daarbij is het wel belangrijk dat jullie allebei goed begrijpen wat de gevolgen zijn.
Een ongelijke verdeling kan onder omstandigheden fiscale gevolgen hebben. Ook kunnen er andere juridische en financiële aandachtspunten zijn.
Daarom kijken we tijdens de mediation niet alleen naar wie welke bezitting krijgt, maar ook naar wat de afspraken voor ieder van jullie betekenen.
Een goede afspraak is niet alleen juridisch zorgvuldig, maar moet ook in het dagelijks leven uitvoerbaar zijn.
-
🟣 Wanneer wordt de gemeenschap van goederen beëindigd?
Dit is een juridisch punt dat belangrijk kan zijn voor de verdeling.
Bij een echtscheiding wordt de gemeenschap van goederen in beginsel ontbonden op het moment dat het verzoek tot echtscheiding bij de rechtbank wordt ingediend.
Dat is dus niet hetzelfde als de datum waarop de echtscheiding definitief wordt.
Dit moment is onder meer belangrijk om vast te stellen welke bezittingen en schulden tot de ontbonden gemeenschap behoren.
Welke datum gebruiken jullie voor de waarde van bezittingen?
Voor de waardering van afzonderlijke bezittingen kan een andere datum gelden.
Stel dat jullie woning op het moment van indiening van het echtscheidingsverzoek € 450.000 waard is, maar later in waarde stijgt.
Dan moet worden beoordeeld welke waarde voor de verdeling relevant is.
Dat hangt af van de toepasselijke regels en de afspraken die jullie maken.
Daarom is het verstandig om in het echtscheidingsconvenant duidelijk vast te leggen welke gegevens, datums en waarden jullie gebruiken.
-
🟣 Welke afspraken komen in het echtscheidingsconvenant?
Het echtscheidingsconvenant vormt de basis voor de financiële afwikkeling van jullie scheiding.
Daarin leggen we bijvoorbeeld vast:
- Welke bezittingen en schulden tot de gemeenschap behoren.
- Of er privévermogen of vergoedingsrechten zijn.
- Wie de woning krijgt of hoe de verkoop wordt geregeld.
- Hoe jullie spaargeld, auto's en andere bezittingen verdelen.
- Wie welke schulden voor zijn of haar rekening neemt.
- Of één van jullie een bedrag wegens overbedeling moet betalen.
- Wanneer betalingen en overdrachten plaatsvinden.
- Welke afspraken jullie maken over pensioen en andere financiële onderwerpen.
Duidelijke afspraken helpen om misverstanden achteraf te voorkomen.
-
🟣 Checklist: welke documenten zijn handig bij de verdeling?
Jullie hoeven niet alles al verzameld te hebben voordat we met elkaar in gesprek gaan.
Deze checklist helpt vooral om te zien welke informatie bij de verdeling van jullie vermogen belangrijk kan zijn.
Woning en hypotheek
- Eigendomsakte van de woning.
- Recente WOZ-waarde en eventueel een taxatie.
- Actueel overzicht van de hypotheekschuld.
- Gegevens van eventuele spaar-, beleggings- of verzekeringsproducten die aan de hypotheek zijn gekoppeld.
Bankrekeningen en vermogen
- Saldi van betaal- en spaarrekeningen.
- Overzichten van beleggingen.
- Gegevens van verzekeringen en lijfrenten met een eventuele waarde.
- Een overzicht van andere waardevolle bezittingen.
Schulden
- Overzichten van persoonlijke leningen en kredieten.
- Eventuele andere openstaande schulden.
- Gegevens waaruit blijkt wie voor een schuld aansprakelijk is.
Privévermogen
- Testamenten of schenkingsakten met een uitsluitingsclausule.
- Bewijsstukken van ontvangen erfenissen of schenkingen.
- Gegevens over investeringen van privévermogen in gezamenlijke bezittingen.
Pensioen
- Recente pensioenoverzichten.
- Gegevens over ouderdomspensioen en partnerpensioen.
Het is niet nodig om vooraf alles tot in detail uit te zoeken. Tijdens de mediation bespreken we welke informatie voor jullie situatie nodig is.
-
🟣 Veelgestelde vragen over scheiden bij gemeenschap van goederen
Moeten we bij gemeenschap van goederen alles door de helft verdelen?
In beginsel heeft ieder recht op de helft van het netto gemeenschappelijke vermogen. Dat betekent niet dat iedere bezitting letterlijk gehalveerd moet worden. Jullie kunnen afspreken wie welke bezittingen krijgt en een verschil in waarde financieel verrekenen.
Valt een erfenis in de gemeenschap van goederen?
Bij de oude algehele gemeenschap van goederen valt een erfenis in beginsel in de gemeenschap, tenzij bijvoorbeeld een uitsluitingsclausule van toepassing is. Ook kan van belang zijn wat er later met het geërfde vermogen is gebeurd.
Is spaargeld op mijn eigen bankrekening ook gezamenlijk?
Dat kan inderdaad zo zijn. Bij de oude gemeenschap van goederen is de naam op de bankrekening niet doorslaggevend voor de vraag of het saldo tot de gemeenschap behoort.
Wat gebeurt er met gezamenlijke schulden?
Jullie moeten afspraken maken over wie de schulden uiteindelijk draagt. Maar een afspraak tussen jullie beiden ontslaat iemand niet automatisch van aansprakelijkheid tegenover een bank of andere schuldeiser.
Wat gebeurt er met de koopwoning?
Jullie kunnen onderzoeken of één van jullie de woning kan overnemen, of verkoop passend is of dat jullie de woning voorlopig samen aanhouden.
In mijn artikel en gratis e-book ‘Scheiden met een koopwoning’ lees je meer over deze mogelijkheden.
Moeten we het pensioen ook fiftyfifty verdelen?
Voor pensioenrechten waarop de Wet verevening pensioenrechten bij scheiding van toepassing is, geldt een afzonderlijke regeling. Het tijdens het huwelijk opgebouwde ouderdomspensioen wordt in beginsel volgens die wet verevend, tenzij een geldige afwijkende afspraak van toepassing is.
Ook het bijzonder partnerpensioen moet afzonderlijk worden bekeken.
Kunnen we de verdeling zelf afspreken?
Ja, jullie kunnen samen afspraken maken over de verdeling. Het is wel belangrijk dat jullie allebei inzicht hebben in het vermogen en begrijpen wat de financiële gevolgen zijn.
Tijdens mediation onderzoeken we samen welke verdeling passend en uitvoerbaar is.
Samen duidelijke afspraken maken over jullie vermogen
Na een lang huwelijk gaat het bij de verdeling vaak om meer dan alleen cijfers.
Misschien wil één van jullie graag in de woning blijven. Misschien is financiële zekerheid richting het pensioen belangrijk. Of jullie willen vooral voorkomen dat er onenigheid ontstaat over bezittingen die jullie samen hebben opgebouwd.
Als scheidingsmediator en voormalig familierechtadvocaat begeleid ik jullie bij het maken van duidelijke afspraken over de financiële afwikkeling van jullie scheiding.
We brengen de bezittingen en schulden zorgvuldig in kaart, onderzoeken de mogelijkheden en leggen de gemaakte afspraken vast.
Zo kunnen jullie allebei met meer overzicht en duidelijkheid verder.
Willen jullie in goed overleg scheiden?
Willen jullie weten wat er met jullie vermogen gebeurt en welke afspraken bij jullie situatie passen?
Neem gerust contact met mij op voor een gratis en vrijblijvend kennismakingsgesprek.
Plan een gratis kennismakingsgesprekZoek zelf een geschikte datum en tijdstip in mijn agenda en reserveer deze.
✦ Over de auteur
Gea Bisschop – scheidingsmediator en voormalig familierechtadvocaat
Sinds 1994 begeleid ik mensen bij hun echtscheiding, waaronder veel stellen die samen afspraken willen maken. Ik heb ruim twintig jaar als familierechtadvocaat gewerkt en richt mij sinds 2022 volledig op scheidingsmediation.
In mijn praktijk, Advieskantoor Familierecht 050 in Groningen, begeleid ik stellen die na een lang huwelijk hun scheiding in goed overleg willen regelen.
Mijn uitgangspunt is dat afspraken niet alleen juridisch zorgvuldig moeten zijn, maar ook praktisch uitvoerbaar voor de toekomst.
Lees meer over mijn achtergrond en werkwijze op de pagina Over Gea