

scheiden met koopwoning: wat zijn jullie mogelijkheden?

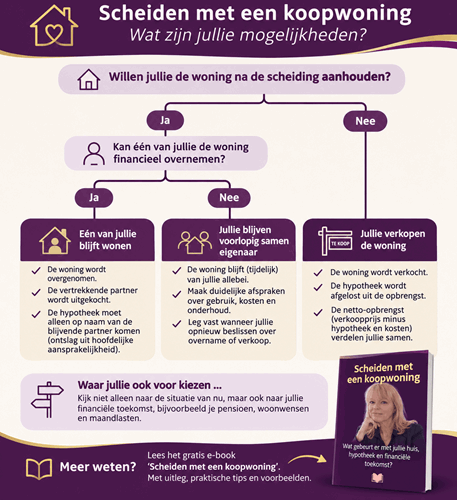
Keuzehulp: wat gebeurt er met jullie koopwoning bij scheiding? Misschien wil één van jullie in het vertrouwde huis blijven wonen. Misschien is verkopen de beste oplossing. Of jullie besluiten de woning voorlopig samen aan te houden. In bovenstaande keuzehulp zie je de drie belangrijkste mogelijkheden in één overzicht. De keuzehulp geeft een eerste indruk. Welke oplossing juridisch en financieel haalbaar is, hangt af van jullie persoonlijke situatie, de hypotheek en de afspraken die jullie samen maken.
Scheiden met een koopwoning: wat zijn jullie mogelijkheden?
Jullie gaan na een lang huwelijk uit elkaar. Misschien wonen jullie al twintig of dertig jaar in hetzelfde huis. De kinderen zijn er opgegroeid, de vakantiefoto's hangen aan de muur en aan de keukentafel is heel wat besproken.
De jongste woont misschien nog thuis, terwijl de oudere kinderen studeren of inmiddels hun eigen leven hebben opgebouwd.
Dan is de vraag wat er met jullie huis gebeurt niet alleen een financiële kwestie. Het gaat ook over een vertrouwde plek en over hoe jullie ieder verder kunnen.
Wat gebeurt er met jullie koopwoning als jullie gaan scheiden?
Bij een scheiding met een koopwoning zijn er meestal drie mogelijkheden: één van jullie neemt de woning over, jullie verkopen het huis of jullie blijven voorlopig samen eigenaar. Welke keuze haalbaar is, hangt onder meer af van de hypotheek, de overwaarde, jullie financiële mogelijkheden en de afspraken die jullie samen maken.
Als voormalig familierechtadvocaat begeleid ik sinds 1994 mensen bij hun echtscheiding. In mijn praktijk voor scheidingsmediation in Groningen help ik stellen om samen zorgvuldig afspraken te maken, ook over hun koopwoning. Daarbij kijken we niet alleen naar de juridische mogelijkheden, maar ook naar de financiële gevolgen voor ieder van jullie.
-
🟣Eén van jullie blijft in de koopwoning wonen
Voor veel stellen is dit de eerste mogelijkheid die ze onderzoeken. Zeker wanneer één van beiden sterk gehecht is aan het huis.
Misschien wil je graag blijven wonen op de plek waar de kinderen zijn opgegroeid. Of vinden jullie het belangrijk dat de jongste voorlopig in de vertrouwde omgeving kan blijven.
Als jullie samen eigenaar zijn, kan één van jullie de woning mogelijk overnemen. Meestal betekent dit dat de vertrekkende partner wordt uitgekocht.
Daarvoor moet eerst duidelijk worden wat de woning waard is, hoe hoog de hypotheekschuld is en of er nog andere financiële aanspraken zijn. Bijvoorbeeld doordat één van jullie privévermogen in de woning heeft geïnvesteerd.
Kan één van jullie de hypotheek alleen betalen?
Dat is een belangrijke vraag.
De hypotheekverstrekker moet beoordelen of degene die blijft wonen de hypotheek zelfstandig kan dragen. Daarbij spelen onder meer het inkomen, de bestaande hypotheek en eventuele andere financiële verplichtingen een rol.
Ook moet worden geregeld dat de vertrekkende partner, als die mede aansprakelijk is voor de hypotheek, uit de hoofdelijke aansprakelijkheid wordt ontslagen.
Belangrijk: onderling afspreken dat één van jullie voortaan de hypotheek betaalt, betekent niet automatisch dat de ander tegenover de bank niet meer aansprakelijk is.
Daarom is het verstandig om de mogelijkheden tijdig met een hypotheekadviseur te onderzoeken.
-
🟣Jullie verkopen de koopwoning
Soms blijkt dat geen van jullie beiden de woning zelfstandig kan financieren. Of jullie komen samen tot de conclusie dat een nieuwe start voor allebei beter is.
Dan kan verkoop van de woning een passende oplossing zijn.
Bij verkoop wordt de hypotheek in beginsel afgelost uit de opbrengst. Wat daarna overblijft, na aftrek van de verkoopkosten, is de netto-opbrengst.
Hoe die tussen jullie wordt verdeeld, hangt onder meer af van de eigendomsverhouding, het huwelijksvermogensregime en eventuele vergoedingsrechten.
Waar gaan jullie daarna wonen?
Dat is vaak een vraag die minstens zo belangrijk is als de verkoop zelf.
Misschien wil één van jullie graag een kleinere woning kopen. Misschien is huren voorlopig verstandiger. En misschien willen jullie allebei in de buurt blijven van de kinderen, familie en vrienden.
Ook wanneer jullie het samen eens zijn over verkoop, is het verstandig om te onderzoeken wat er voor ieder van jullie financieel mogelijk is.
Een verkoop kan duidelijkheid geven, maar betekent ook dat jullie allebei opnieuw moeten kijken naar jullie woonlasten en financiële toekomst.
-
🟣Jullie blijven voorlopig samen eigenaar van de woning
Niet ieder stel wil of kan direct beslissen over verkoop of overname.
Misschien moet één van jullie eerst een andere woning vinden. Of jullie willen onderzoeken of woningovername op een later moment wel haalbaar is.
In sommige situaties kunnen jullie afspreken dat de woning voorlopig gezamenlijk eigendom blijft.
Dat kan rust geven, maar vraagt ook om duidelijke afspraken.
Welke afspraken zijn dan belangrijk?
Denk bijvoorbeeld aan de vraag wie voorlopig in de woning blijft wonen, wie de hypotheek en andere woonlasten betaalt en hoe jullie omgaan met onderhoud.
Ook is het verstandig om vast te leggen wanneer jullie opnieuw beslissen over verkoop of overname.
Houd er rekening mee dat gezamenlijke eigendom en een gezamenlijke hypotheek jullie financieel met elkaar verbonden kunnen houden, ook nadat de scheiding is uitgesproken.
Daarom is dit niet automatisch de eenvoudigste oplossing. Het is belangrijk dat jullie allebei begrijpen wat de afspraken betekenen en welke risico's eraan verbonden zijn.
-
🟣Wat betekent de overwaarde voor jullie?
Veel stellen die al langere tijd een koopwoning hebben, beschikken over overwaarde.
Misschien is de hypotheek in de loop der jaren flink afgelost. Of is de woning inmiddels aanzienlijk meer waard geworden.
Dat kan financiële mogelijkheden bieden, maar overwaarde is niet hetzelfde als geld dat direct beschikbaar is.
Wanneer één van jullie de woning wil overnemen, moet een eventuele uitkoopsom vaak worden gefinancierd. En wanneer jullie verkopen, hebben jullie mogelijk allebei geld nodig om een nieuwe woning te kopen.
Ook kan de overwaarde gevolgen hebben voor de hypotheekrenteaftrek bij de aankoop van een volgende woning.
Is de helft van de overwaarde altijd voor ieder van jullie?
Niet noodzakelijk.
De verdeling hangt onder meer af van wie eigenaar is, jullie huwelijksvermogensregime en eventuele vergoedingsrechten.
Misschien heeft één van jullie bijvoorbeeld een erfenis of schenking in de woning geïnvesteerd. Dan kan het nodig zijn om te onderzoeken of daardoor een vergoedingsrecht is ontstaan.
Het is daarom verstandig om niet alleen naar de huidige woningwaarde te kijken, maar ook naar de juridische afspraken en de financiële gevolgen voor ieder van jullie.
-
🟣Scheiden na een lang huwelijk: kijk ook naar jullie financiële toekomst
Na twintig of dertig jaar huwelijk spelen vaak andere vragen dan aan het begin van jullie relatie.
Misschien komt jullie pensioen al wat dichterbij. Misschien werkt één van jullie parttime of heeft daarnaast een eigen bedrijf. Of misschien willen jullie de komende jaren juist wat minder gaan werken.
Dat maakt de beslissing over de woning extra belangrijk.
Een huis behouden kan emotioneel aantrekkelijk zijn. Maar de maandlasten moeten ook op langere termijn betaalbaar blijven.
Stel dat één van jullie de woning kan overnemen, maar daarvoor een aanzienlijk hogere hypotheek nodig heeft. Dan is het verstandig om niet alleen naar het inkomen van vandaag te kijken.
Wat gebeurt er wanneer je minder gaat werken? Hoe verandert je inkomen na pensionering? En houd je voldoende financiële ruimte over voor onderhoud, onverwachte uitgaven en andere wensen?
De vraag is daarom niet alleen:
Kan ik in het huis blijven wonen?
Maar ook:
Kan ik hier over vijf of tien jaar nog prettig en financieel verantwoord wonen?
Dat is een vraag die jullie allebei verdienen om zorgvuldig te beantwoorden.
Veelgestelde vragen over scheiden met een koopwoning
Moeten we onze koopwoning verkopen als we gaan scheiden?
Nee, niet altijd. Soms kan één van jullie de woning overnemen. Het is ook mogelijk om voorlopig samen eigenaar te blijven. Welke oplossing passend is, hangt af van jullie juridische en financiële situatie, de hypotheek en de afspraken die jullie samen maken.
Kan ik na de scheiding in onze koopwoning blijven wonen?
Dat kan mogelijk als jullie het eens worden over de overname en de financiering haalbaar is. De hypotheekverstrekker moet beoordelen of je de hypotheek zelfstandig kunt dragen. Als je partner mede aansprakelijk is, moet ook het ontslag uit die aansprakelijkheid worden geregeld.
Wat gebeurt er met onze gezamenlijke hypotheek bij een scheiding?
De hypotheek verdwijnt niet automatisch door de scheiding. Als jullie allebei aansprakelijk zijn, blijft die aansprakelijkheid in beginsel bestaan totdat de hypotheek wordt afgelost of de geldverstrekker instemt met een wijziging. Onderlinge afspraken zijn daarvoor niet voldoende.
Hoe wordt de overwaarde van ons huis verdeeld?
Dat hangt onder meer af van de eigendomsverhouding, het huwelijksvermogensregime en eventuele vergoedingsrechten. De overwaarde wordt dus niet in iedere situatie automatisch bij helfte verdeeld.
Kunnen we voorlopig samen eigenaar blijven?
Ja, dat kan in sommige situaties. Maak dan duidelijke afspraken over het gebruik van de woning, de hypotheek, de overige kosten, het onderhoud en het moment waarop jullie opnieuw over verkoop of overname beslissen. Laat ook de financiële en fiscale gevolgen beoordelen.
Samen tot een passende oplossing komen
Bij een scheiding hoeft niet één van jullie te winnen en de ander te verliezen.
Misschien wil de een graag in het huis blijven, terwijl de ander vooral behoefte heeft aan financiële duidelijkheid. Of misschien vinden jullie het allebei moeilijk om afscheid te nemen van de woning waarin jullie zoveel jaren hebben gewoond.
Dat zijn begrijpelijke gevoelens. Tegelijkertijd is het belangrijk dat jullie afspraken maken waarmee ieder van jullie verder kan.
Als scheidingsmediator help ik jullie om de verschillende mogelijkheden zorgvuldig te onderzoeken. We bespreken de juridische en financiële gevolgen, maar ook wat voor ieder van jullie belangrijk is.
Waar nodig kunnen jullie aanvullend advies vragen aan een hypotheekadviseur of fiscalist.
Samen zoeken we naar oplossingen die niet alleen juridisch kloppen, maar ook in het dagelijks leven werken.
Gratis e-book: Scheiden met een koopwoning
Willen jullie rustig bekijken wat de mogelijkheden zijn voor jullie huis?
In mijn gratis e-book ‘Scheiden met een koopwoning’ leg ik op 33 pagina's uit wat er komt kijken bij het overnemen of verkopen van de woning, de hypotheek, overwaarde en de financiële gevolgen van jullie scheiding.
Je leest ook over bijzondere hypotheken, belastingen en de afspraken die jullie kunnen vastleggen.
Met praktische uitleg en voorbeelden, zodat jullie beter voorbereid samen keuzes kunnen maken.
Download het gratis e-book ‘Scheiden met een koopwoning
Hebben jullie vragen over jullie eigen situatie? Tijdens een gratis en vrijblijvend kennismakingsgesprek kunnen we bespreken hoe ik jullie bij de scheiding kan begeleiden.
Plan een gratis kennismakingsgesprekZoek zelf een geschikte datum en tijdstip in mijn agenda en reserveer deze.
Over de auteur
Gea Bisschop – scheidingsmediator en voormalig familierechtadvocaat
Sinds 1994 begeleid ik mensen bij hun echtscheiding, waaronder veel stellen die samen afspraken willen maken. Ik heb ruim twintig jaar als familierechtadvocaat gewerkt en richt mij sinds 2022 volledig op scheidingsmediation.
In mijn praktijk, Advieskantoor Familierecht 050 in Groningen, begeleid ik stellen die na een lang huwelijk hun scheiding in goed overleg willen regelen.
Mijn uitgangspunt is dat afspraken niet alleen juridisch zorgvuldig moeten zijn, maar ook praktisch uitvoerbaar voor de toekomst.
Lees meer over mijn achtergrond en werkwijze op de pagina Over Gea.
Geregeld plaats ik nieuwe blogs, tips en nieuwtjes. Wil je deze gebundeld eens per maand ontvangen? Meld je aan. Uiteraard kan je je altijd weer afmelden
Contactinformatie
Advieskantoor Familierecht 050
Landsteinerlaan 94
9728KZ Groningen
tel: 050-2115140
info@akfamilierecht050.nl
KvK 72451947
Webdesign Groningen